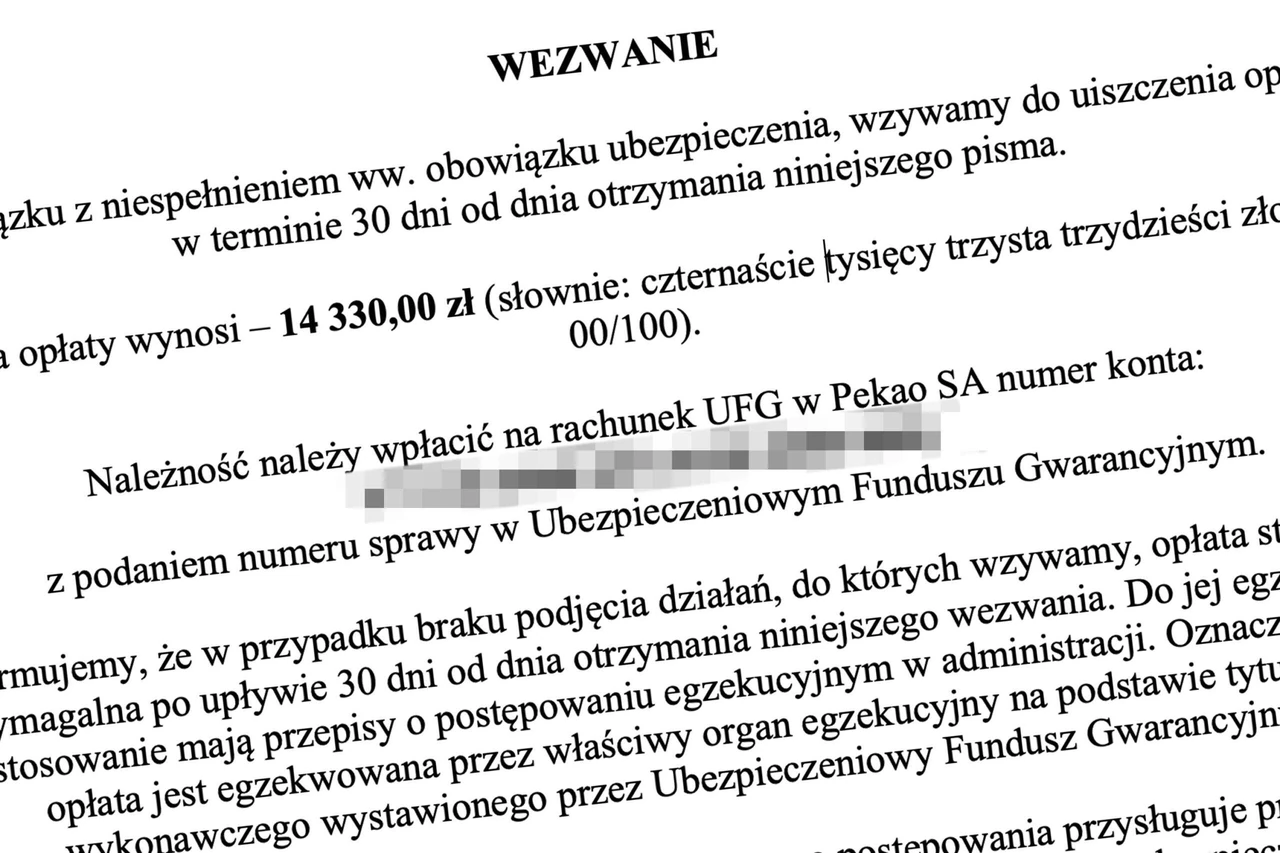
Поиск по запросу «ufg отзывы» редко бывает праздным любопытством. Чаще всего его вводят в тот день, когда в почтовый ящик приходит требование заплатить несколько тысяч злотых за перерыв в обязательном страховании OC. Вторая, более тихая группа ищет ту же фразу после ДТП: виновник скрылся или ехал без полиса, и выясняется, что единственный, кто выплатит возмещение, — Страховой гарантийный фонд (UFG).
Эти два опыта почти никогда не пересекаются в одном разговоре. Для одних Фонд — бездушный алгоритм, который считает каждый день без полиса. Для других — последняя надежда, когда обычному страховщику не с кого взыскать. Оба образа верны: они вытекают из одного и того же закона и из одной и той же системы баз данных.
Ниже собраны ставки на 2026 год, механизм выявления перерывов, реальные пути обжалования, правила выплаты возмещения и конкретные ошибки, которые на практике обходятся водителям дороже самой премии по OC. Материал не заменяет юридическую консультацию по индивидуальному делу, но систематизирует то, что требование UFG обычно не объясняет.
Почему отзывы о Фонде так сильно расходятся
Страховой гарантийный фонд действует с 1990 года. Его нынешний порядок работы определяет закон от 22 мая 2003 г. об обязательном страховании, Страховом гарантийном фонде и Польском бюро автостраховщиков. Членами Фонда являются компании, продающие обязательное OC владельцев транспортных средств и OC сельхозпроизводителей: на конец 2024 г. их было около 30. Бюджет формируется из отчислений страховщиков, сборов за отсутствие OC и регрессов, взыскиваемых с незастрахованных виновников.
Водитель, получивший требование, видит лишь одну сторону механизма: письмо, сумму, срок 30 дней и угрозу взыскания. Потерпевший в аварии с незастрахованным или неизвестным виновником видит противоположную: заявление об ущербе через любого страховщика OC, урегулирование и выплату, которую иначе было бы неоткуда взять. Отсюда такие резкие отзывы об UFG: они описывают не одну организацию, а две совершенно разные точки соприкосновения с ней.
Есть и третья, реже обсуждаемая группа: те, кто проверил базу OC перед покупкой автомобиля, нашёл пробел в данных или восстанавливал историю убытков при расчёте тарифа. Для них Фонд — инструмент, а не противник. Это стоит помнить, прежде чем сваливать все отзывы с форумов в одну корзину «UFG — только штраф и ничего больше».
В 2024 г. Фонд выявил 351 тыс. случаев перерыва в действии OC — примерно на тысячу больше, чем годом ранее. Совокупный долг незастрахованных перед UFG тогда достиг 380 млн злотых при среднем обязательстве свыше 22 тыс. злотых. Рекордсмен должен был вернуть 4,7 млн злотых. Это не штрафы за сам факт отсутствия полиса. Это прежде всего регрессы: деньги, которые Фонд выплатил потерпевшим, а затем взыскивает с виновника и владельца транспортного средства.
Как «виртуальный полицейский» считает перерыв и сколько стоит отсутствие OC в 2026 году
Информационная система UFG, которую в обиходе называют виртуальным полицейским, ежедневно сопоставляет учёт зарегистрированных транспортных средств с базой заключённых договоров OC. Ей не нужны патруль, фоторадар и дорожная проверка. Достаточно, чтобы в реестре числился автомобиль, а в базе полисов — пробел. По отраслевым данным, подавляющее большинство требований — в более новых обзорах даже около 95% — формируется именно так. Остальное — сообщения полиции, Пограничной стражи, Инспекции автомобильного транспорта, отделов регистрации и заявления третьих лиц.
Размер сбора — не судебный штраф и не штраф ГАИ. Это установленный законом сбор по ст. 88 закона об обязательном страховании, который считается от минимальной заработной платы. В 2026 г. минимальная зарплата составляет 4806 злотых брутто, суммы округляются до 10 злотых. Полный сбор — двукратный размер минимальной зарплаты для легкового автомобиля, трёхкратный для грузовика, седельного тягача и автобуса и одна треть — для остальных транспортных средств (мотоциклы, мопеды, сельскохозяйственные тракторы, квадроциклы, прицепы). Перерыв 1–3 дня — 20% полной ставки, 4–14 дней — 50%, свыше 14 дней — 100%.
| Тип транспортного средства | 1–3 дня без OC | 4–14 дней без OC | Свыше 14 дней |
|---|---|---|---|
| Легковой автомобиль | 1 920 злотых | 4 810 злотых | 9 610 злотых |
| Грузовой, седельный тягач, автобус | 2 880 злотых | 7 210 злотых | 14 420 злотых |
| Прочие ТС (в т. ч. мотоцикл, сельхозтрактор) | 320 злотых | 800 злотых | 1 600 злотых |
Источник ставок: Страховой гарантийный фонд и постановление Совета министров от 11 сентября 2025 г. о размере минимальной заработной платы в 2026 г. (данные сведены в том числе сервисом ufg.pl и отраслевыми обзорами декабря 2025 г.).
Отдельно стоят сельхозпроизводители. Отсутствие обязательного OC фермера в 2026 г. — 480 злотых (одна десятая минимальной зарплаты). Отсутствие страхования сельхоззданий от огня и иных случайных событий — 1200 злотых (одна четвёртая). Здесь нет порогов 3 и 14 дней. Сельскохозяйственный трактор как механическое транспортное средство, однако, входит в категорию «прочие ТС», поэтому перерыв в OC этого трактора считается по таблице 320 / 800 / 1600 злотых, а не по ставке фермерского OC.
Даже одного дня перерыва достаточно, чтобы возбудить дело. Выходные, праздник, отпуск и стоянка машины в гараже обязанность не снимают. Пока транспортное средство зарегистрировано, полис OC должен действовать.
Для сравнения: в 2025 г. полный сбор за легковушку составлял 9330 злотых, за грузовик — 14 000 злотых. Рост на 280 и 420 злотых не выглядит драматично, но на пороге 1–3 дней разница в 50 злотых всё равно выше многих однодневных взносов OC. Годовая премия за легковушку нередко в несколько раз ниже максимального сбора. Это намеренный сдерживающий механизм, а не «небольшая административная доплата».
Письмо лежит на столе: что проверить, прежде чем кто-либо заплатит
Требование — не приговор. Это утверждение Фонда о том, что в указанный период у транспортного средства не было страховой защиты. Утверждение опирается на базу, а база иногда запаздывает на дни или недели относительно реального полиса, если страховщик задерживает передачу данных. Поэтому первое действие — не платёж, а восстановление истории.
В нашей практике был случай, когда покупатель подержанного автомобиля из автокомиссионки получил требование на 9610 злотых за три недели «дыры» между датой договора и датой нового полиса. Прежний владелец уверял, что OC «переходит к покупателю». Полис предшественника истёк в день продажи, новый владелец застраховал машину только после получения номеров, а Фонд посчитал каждый день этого пробела. Договор купли-продажи не заменяет OC. Он защищает лишь до дня окончания старого полиса и только если тот полис ещё действовал.
В первые 48 часов после вручения письма стоит сделать четыре вещи, в таком порядке:
- Проверить данные автомобиля и даты. Регистрационный номер, VIN, период перерыва и сумма должны совпадать с действительностью. Опечатка в номере или неверный период — частый повод для разъяснений, а не для немедленной оплаты.
- Подтвердить полис на эти дни. Подтверждение заключения договора, график взносов, платёжное поручение, допсоглашение, цессия, уведомление о продаже страховщику и в отдел регистрации. Распечатка из поисковика UFG бывает полезна, но сама по себе не всегда закрывает дело: консультанты нередко настаивают на документе от страховой компании, а не на скриншоте из базы.
- Установить, кто был владельцем. Сбор несёт владелец в период перерыва. Если автомобиль уже был продан и отчуждение заявлено, бремя должно лечь на покупателя. Незаявленная продажа оставляет продавца в системе как владельца.
- Не молчать. Срок в требовании обычно составляет 30 дней с момента вручения. Молчание расценивается как отсутствие возражений. После срока дело может уйти на административное взыскание, а налоговая служба располагает инструментами, которых письмо UFG ещё не запускает.
Пояснения и сканы подают через Портал дел по сборам (info.ufg.pl), по электронной почте на адрес, предназначенный для сборов, либо заказным письмом с уведомлением о вручении. В письме нужны: данные владельца, номер требования, конкретная просьба (отмена сбора / корректировка периода / льгота) и приложения. Эмоциональное «у меня же всегда было OC» без документа алгоритм не сдвинет.
Если полиса действительно не было, остаются два пути: оплата либо заявление о льготе. Статья 94 закона позволяет Фонду полностью или частично списать сбор, рассрочить его или отсрочить срок. В 2025 г. UFG вынес — по отраслевым обзорам — более 100 тыс. льготных решений, в том числе более 49 тыс. списаний. Это не автомат. К заявлению нужны доказательства жизненной ситуации: справки о доходах, медицинские документы, решения ZUS, исполнительное производство, алименты, потеря работы. Рассрочка нередко беспроцентная, а максимальный горизонт на практике достигает 24 месяцев.
Когда требование подлинное, а когда стоит остановиться
Поддельные письма «от UFG» встречаются реже, чем настоящие требования с ошибками в фактах, но номер счёта и данные отправителя всегда стоит сверить с информацией на сайте Фонда. Официальный адрес: ул. Плоцка 9/11, 01-231 Варшава. Горячая линия, которую указывают страховщики: +48 22 53 96 100 (рабочие дни). Вопросы сборов: oplaty@ufg.pl; возмещения: odszkodowania@ufg.pl; регрессы: regresy@ufg.pl. Платить только на счёт, указанный в требовании, с номером дела в назначении платежа.
Типичные ошибки, которые вместо снятия штрафа его закрепляют
Большинство требований возникает не из сознательной езды без полиса, а из допущений, которые звучат разумно за чашкой кофе, но в законе не существуют. Список ниже — не набор нравоучений. Это конкретные механизмы, из-за которых база UFG видит перерыв, даже когда водитель уверен, что всё в порядке.
- Допущение, что OC «идёт с машиной» после покупки. Не идёт. Покупатель пользуется полисом продавца только до его окончания. Затем нужна собственная страховка. Около 40% оштрафованных — как раз новые владельцы подержанных автомобилей. Поэтому не стоит откладывать OC «на после регистрации»: обязанность возникает с момента принятия во владение.
- Пропуск взноса. Неоплаченный взнос может прекратить защиту. У страховщика есть информационные обязанности, но пробел всё равно попадает в базу. Один пропущенный платёж по легковушке в 2026 г. часто даёт порог свыше 14 дней и 9610 злотых, а не «небольшую доплату к тарифу».
- Вера в то, что неиспользуемому автомобилю OC не нужен. Зарегистрированное транспортное средство подлежит обязанности независимо от того, стоит оно или ездит. Исключения узкие: снятие с учёта, заявленная кража, утилизация. Сезонный мотоцикл в подвале без снятия с учёта по-прежнему числится в реестре.
- Незаявленная продажа. Продавец, который не уведомил страховщика и отдел регистрации, остаётся в системе владельцем. Требование приходит ему, хотя ключи давно сменили хозяина. Уведомление о продаже — не формальность «на потом».
- Игнорирование требования в надежде на исковую давность. Требование о сборе истекает через три года, но каждое действие Фонда — требование, взыскание, признание долга — запускает срок заново. Расчёт на то, что «как-нибудь проглядят», при 351 тыс. выявленных перерывов в год — слабая стратегия.
- Оплата без проверки, «ради спокойствия», когда полис всё же был. Перевод закрывает дело как признание обязанности. Если защита существовала, сначала документы, потом возможная оплата. Обратный порядок затрудняет возврат денег.
К этому списку добавляется процессуальная ошибка: обжалование без конкретной просьбы и без приложений. Фонд не ведёт терапевтическую медиацию. Он рассматривает конкретное: был договор или его не было, был владелец или уже нет, есть основания для льготы или их нет. Письмо, которое этого не называет, возвращается тем же требованием без изменений.
Чек-лист перед переводом и перед обжалованием
Список ниже служит для самостоятельной проверки дела. Каждый ответ «нет» при требовании, которое кажется несправедливым, — сигнал не платить вслепую. Каждый ответ «да» при реальном пробеле — не ждать судебного пристава.
- Совпадают ли регистрационный номер, VIN и период из требования со свидетельством о регистрации и договорами?
- Есть ли на указанные дни подтверждение полиса (договор, полис, письмо от страховщика, квитанция взноса)?
- Проверял ли я базу UFG (идентификация договора OC на дату) по регистрационному номеру или VIN?
- Был ли я в период перерыва ещё владельцем или автомобиль уже был продан / украден / снят с учёта?
- Заявлял ли я продажу, кражу или снятие с учёта страховщику и регистрирующему органу?
- Не возник ли перерыв из-за неоплаченного взноса, за которым я не проследил?
- Прошло ли уже 30 дней с вручения, а я так и не подал пояснения?
- Если полиса не было: могу ли я внести сумму сразу или нужен запрос на рассрочку / списание с документами?
- Совпадают ли номер счёта и данные отправителя с официальными данными Фонда?
- Указан ли в назначении платежа (если уже плачу) номер дела из требования?
Из опыта регулярной проверки базы после покупки подержанного автомобиля следует одна практическая вещь: идентификацию договора OC на дату стоит делать дважды — в день подписания договора и спустя несколько дней, когда страховщик уже успел бы передать данные. Одноразовый «зелёный» результат в день покупки не гарантирует, что позже в системе не появится пробел на стыке двух полисов.
Сама проверка в UFG бесплатна. На сайте Фонда выбирают «Идентификация договора OC на дату», вводят регистрационный номер или VIN, дату и код с картинки. В ответе появляется информация, существовал ли договор, в какой компании и под каким номером, с возможностью скачать PDF. С 2026 г. аналогичный путь даёт и mObywatel — удобно при ДТП, подменном автомобиле и покупке по объявлению, когда нет времени открывать ноутбук на обочине.
Обратная сторона той же организации: когда Фонд платит, а не штрафует
Возмещение из UFG возможно, когда у виновника не было OC, когда виновник неизвестен либо когда страховая компания объявила банкротство (в том числе — с ноября 2024 г. — в более широком объёме по событиям в Польше с участием страховщика из другой страны ЕС). Выплаты охватывают вред жизни и здоровью и, на определённых условиях, имущественный ущерб. Фонд выплачивает по этим основаниям порядка 100 млн злотых в год.
Заявление не подают «напрямую в UFG», как претензию в магазин. Обращаются в любую компанию, которая в Польше продаёт автогражданское OC. Страховщик не вправе отказать в приёме. Он проводит предварительное урегулирование, собирает документы и передаёт дело Фонду. На выплату бесспорной части у Фонда 30 дней. На практике скорость зависит от полноты протокола, медицинской документации, сметы и того, установлен ли виновник.
| Ситуация | Вред жизни и здоровью | Имущественный ущерб | Что происходит дальше |
|---|---|---|---|
| Известный виновник без OC | Выплата на тех же началах, что из OC виновника | Выплата (без уменьшения на 300 евро) | Регресс к владельцу и водителю |
| Неизвестный виновник | Выплата | Только если последствием стали смерть, тяжкий вред здоровью либо расстройство здоровья свыше 14 дней; сумма уменьшается на эквивалент 300 евро | Регресс взыскать не с кого, пока виновник не установлен |
| Банкротство страховщика | Продолжение защиты / выплата возмещения | По объёму договора и закона | Фонд вступает в права, связанные с банкротством |
Источник правил: закон от 22 мая 2003 г. об обязательном страховании, UFG и PBUK; ликвидационная практика, описываемая UFG (ufg.pl).
Для незастрахованного виновника штраф за отсутствие OC часто меньшая проблема. После выплаты Фонд возвращается с регрессом — в среднем свыше 20–24 тыс. злотых, а в делах со смертельным исходом или стойким вредом здоровью суммы идут на миллионы. Дамиан Зёнбер из UFG подчёркивает, что именно эти долги, а не сам сбор, разоряют бюджеты семей.
Потерпевший, у которого есть собственное каско (AC), при неизвестном виновнике часто быстрее закроет убыток по каско, а UFG войдёт лишь в непокрытую часть (в том числе утраченные скидки — в зависимости от конструкции требования). При известном виновнике без OC путь через Фонд полнее, но дольше: нужно доказать событие, вину и ущерб, а не только «отсутствие полиса в базе».
Фермерам и владельцам хозяйств этот раздел стоит читать дважды. OC фермера защищает от гражданской ответственности, связанной с владением хозяйством, но не заменяет OC трактора как транспортного средства. ДТП на дороге на тракторе без OC владельца ТС — это одновременно сбор по таблице «прочие ТС» и полный регресс за ущерб. Происшествие во дворе без фермерского OC — сбор 480 злотых плюс выплата, которую Фонд перечислит потерпевшему, а затем взыщет.
Когда достаточно собственного заявления, а когда нужен юрист или суд
Самостоятельно можно закрыть дело, в котором есть твёрдый документ: полис на спорный период, договор продажи с датой раньше перерыва, решение о снятии с учёта, справка о краже, подтверждение уведомления о продаже. Тогда обжалование — прежде всего комплект сканов и номер требования. Горячей линии и портала достаточно.
Специалист (юрисконсульт, адвокат, опытный посредник по возмещению — в зависимости от того, идёт ли речь о штрафе или о выплате) — разумный шаг, когда:
- сумма превышает несколько тысяч, а фактические обстоятельства спорны (две даты продажи, лизинг, совместная собственность, наследство, служебный автомобиль);
- Фонд отклонил пояснения несмотря на документы либо не обосновал решение так, чтобы его можно было проверить;
- параллельно идёт регресс после ДТП — здесь ставка часто десятки или сотни тысяч, а не 1920 злотых;
- речь о вреде здоровью из UFG (рента, компенсация морального вреда, расходы на лечение) и первое предложение занижено;
- дело движется в суд.
Судебный путь долго блокировала практика воеводских административных судов, которые отклоняли жалобы с тезисом, что UFG не является органом администрации и не выносит решений. Уполномоченный по правам граждан обжаловал эти определения. 13 марта 2025 г. Верховный административный суд (NSA, шифр II GSK 2852/24) отменил отказ в принятии жалобы и передал дело на новое рассмотрение. 25 марта 2026 г. NSA вновь занял позицию, что требование об уплате сбора носит характер публично-правовой санкции и гражданину положен судебный контроль. Это не означает автоматической отмены каждого штрафа. Это означает, что аргумент «UFG вне административного суда» теряет почву, на которой воеводские суды годами отклоняли жалобы.
Гражданский иск об установлении, что обязанность страхования не существовала либо была исполнена, остаётся параллельным путём, особенно когда спор касается факта владения, а не самой величины сбора. Выбор процедуры стоит согласовать: неверно поданная жалоба — месяцы процесса и тот же долг на фоне.
Тревожный сигнал: требование плюс параллельное письмо о регрессе после ущерба. Сбор можно рассрочить. Регресс после ДТП с серьёзным вредом здоровью не ждёт, пока «как-нибудь утрясётся», и не исчезает после оплаты 9610 злотых.
Вопросы, которые возвращаются после каждого требования
Истекает ли штраф UFG через три года? Трёхлетний срок существует, но считается со дня, когда сбор стал подлежащим уплате, и прерывается действиями Фонда и взысканием. Отсчёт «на глаз» от даты перерыва в OC и молчаливое ожидание обычно не работают. Лучше исходить из того, что требование двухлетней давности всё ещё живо, если дело возобновлялось.
Нужен ли мне OC, если машиной не пользуюсь? Да, если транспортное средство остаётся на учёте. Единственный чистый путь освобождения от обязанности — снятие с учёта либо иное законное основание (в том числе кража). Сезонность — мотоцикл с ноября по март в сарае — исключения не создаёт.
Получил требование, а в базе UFG полис значится действующим. Что делать? Сохранить скриншот и PDF идентификации договора, но приложить документ от страховщика: полис, сертификат, подтверждение защиты на спорные дни. Расхождение между поисковиком и требованием — аргумент, а не приговор. База обновляется с задержкой в обе стороны.
Можно ли ездить по OC прежнего владельца? Только до конца этого договора и только если он ещё действует. После окончания защиты покупатель остаётся без покрытия. Продавец, который не заявит отчуждение, рискует получить требование за период, когда машины у него уже нет.
Где кончается самостоятельное дело и начинается суд? Когда документы полны, а Фонд всё равно удерживает сбор; когда сумма и регресс превышают стоимость представителя; когда — по линии практики NSA 2025 и 2026 гг. — административная жалоба перестаёт заранее отклоняться как «ненадлежащий путь». В остальных случаях сначала портал, документы и заявление о льготе.
База OC и каско, виртуальный полицейский и mObywatel никуда не денутся, а минимальная зарплата в следующие годы снова подтянет ставки. Самый дешёвый способ не искать «отзывы об UFG» в панике — отсутствие перерыва: полис до окончания предыдущего, OC в день покупки подержанного автомобиля, заявленная продажа и одна проверка в Фонде после каждой смены владельца. Остальное — требования, льготы, регрессы и выплаты — уже обслуживание последствий, которых эта непрерывность как раз и должна была не допустить.