Акції Sygnis — це папір deeptech-компанії з ринку NewConnect, що котирується під тікером SYG (ISIN PLMODE000019), а не цінний папір з основного майданчика GPW. На закритті сесії 28 серпня 2026 р. курс становив 1,04 злотого, що за 32 630 880 акцій давало капіталізацію близько 33,9 млн злотих — майже точно на рівні балансової вартості. За цим спокійним P/B = 1,00 стоїть, однак, компанія, чиї доходи стрибають від кварталу до кварталу, а лабораторія, гранти та листи про наміри важать більше, ніж повторюваний прибуток.
Для початківця цей тікер виглядає як «польський 3D-друк на біржі». Для того, хто читає звіти, це набір трьох дослідницьких ліній (DIW, DEPO, Syglass), оборонного розвороту DAM, історії зворотного поглинання MODE та серії емісій, які регулярно збільшують знаменник кількості акцій. Нижче матеріал розкладає ці шари так, щоб можна було відділити контракт від повідомлення та стакан заявок від наративу про фотоніку.
На кінець серпня 2026 р. папір на 52% нижче з початку року і на 31% нижче рівня дванадцяти місяців тому, попри те що в жовтні 2025 р. встановив історичний максимум 3,80 злотого. Цей розкид — не примха графіка. Це ціна, яку ринок NewConnect виставляє компанії, чия модель змішує продаж власних машин, облік дотацій і капіталомісткі R&D.
Що насправді говорить курс 1,04 злотого з серпня 2026
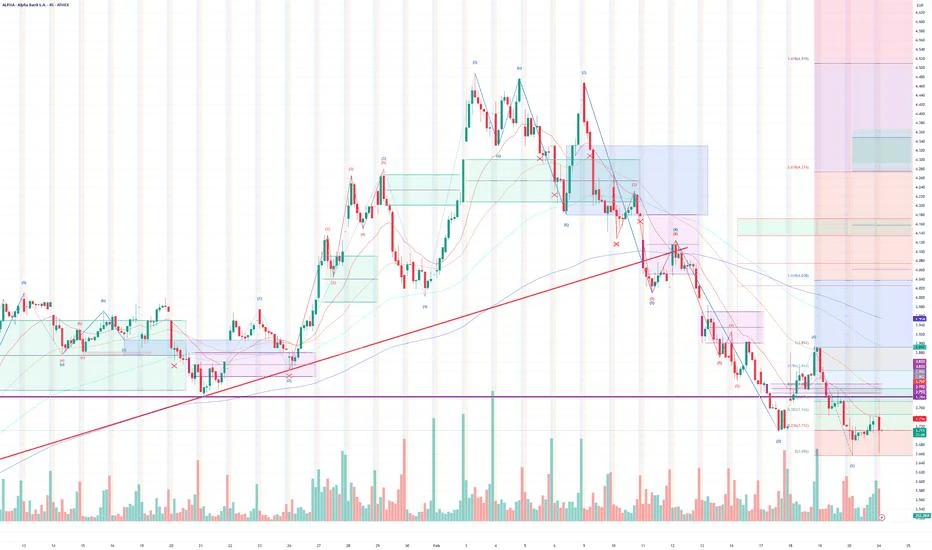
Сесія 28 серпня закрилася без зміни, при відкритті 1,045 злотого, діапазоні 1,005–1,090 злотого, обсязі 63 093 штук і обороті 65,4 тис. злотих. Сто дев’ять угод за середньої вартості близько 600 злотих — типовий день мікрокомпанії з Альтернативної системи торгівлі, а не ліквідний папір з WIG20. Мінімуми 52 тижнів лежать біля 1,00 злотого, максимум — 3,80 злотого від 14 жовтня 2025 р. Від піку папір втратив понад 70% капіталізації.
Горизонти дохідності складаються в одну історію про охолодження після ейфорії. За тиждень мінус 8,8%, за місяць мінус 10,3%, за квартал мінус 22,7%, з початку року мінус 51,9%. На тлі сектора «нові технології» короткі періоди виглядали слабше за галузь, натомість дворічний результат плюс 69% усе ще випереджає сектор. Бета на рівні 0,15 не означає низький ризик — означає слабку кореляцію з індексом, типову для папера, який рухається власними серіями повідомлень EBI, а не хвилею широкого ринку.
| Параметр | Значення (28.08.2026) | Що з цього випливає для інвестора |
|---|---|---|
| Курс / тікер / ISIN | 1,04 злотого / SYG / PLMODE000019 | Ринок NewConnect, безперервні котирування, не основний майданчик |
| Кількість акцій / капіталізація | 32 630 880 шт. / 33,94 млн злотих | Мікрокомпанія; кожна емісія сильно змінює знаменник |
| Балансова вартість / P/B | 34,04 млн злотих / 1,00 | «По книзі» лише на вигляд — велика частка НМА |
| P/S / P/E (ковзні) | 2,92 / −38,22 | Доходи є, повторюваного прибутку немає |
| Free float / частка в NCIndex | 49,36% / бл. 1,05% | Половина акцій в обігу, але денний оборот буває тонким |
| Зміна YTD / 12м / 24м | −51,9% / −31,1% / +69,4% | Сильна волатильність в обидва боки, не односпрямований тренд |
| Доходи 12м / чистий прибуток 12м | 11,61 млн злотих / −0,89 млн злотих | Після сильного Q4 2025 перше півріччя 2026 знову в мінусі |
Дані котирувань і коефіцієнтів: сервіс BiznesRadar та картка компанії NewConnect, стан на 28 серпня 2026 р. Номінальна ціна акції становить 0,20 злотого, статутний капітал — 6 526 176 злотих. Головою правління є Анджей Бургс, місцезнаходження — al. Grunwaldzka 472 у Гданську. Компанія не виплачує дивідендів і в осяжній перспективі не має для цього підстав: від’ємний ковзний прибуток і капіталомістка дослідницька програма йдуть всупереч логіці cash-return.
P/B, рівний 1,00, не є автоматичною нагодою. У балансі групи нематеріальні активи — зокрема гудвіл — становили за аналізами початку 2026 р. близько 65% суми активів, тож «книга» значною мірою оцінює надію на технології, а не машини й готівку.
Показник Альтмана Z" на рівні 3,85 та чистий борг до EBITDA, близький до нуля, заспокоюють, якщо хтось боїться банкрутства в горизонті кількох кварталів. Не заспокоюють, якщо хтось купує зростання прибутків. Ковзний C/ZO вище 399 при EBIT за 12 місяців близько 0,08 млн злотих показує, наскільки тонка верства операційного прибутку після віднімання разових статей. Q2 2026 приніс 1,97 млн злотих доходів (−40% р/р), EBIT −1,04 млн злотих і чистий збиток −1,20 млн злотих. Попередній квартал був ще слабшим операційно. Контраст із груднем 2025 р. — 5,03 млн злотих доходів і 2,26 млн злотих чистого прибутку — пояснює, звідки взявся жовтневий пік і чому згодом курс сповз у бік злотого.
NewConnect — це не основний майданчик. Тікер цього не показує
ISIN, що починається з PLMODE, видає походження: компанія вийшла на АСО як MODE S.A., а дебют датований 16 березня 2012 р. Ринок NewConnect — це Альтернативна система торгівлі, яку веде GPW, з легшими інформаційними вимогами, меншою капіталізацією емітентів і іншою культурою ліквідності. Той самий брокерський рахунок обслуговує WIG20 і SYG, але однакова кнопка «купити» не означає однаковий ринок.
На АСО маркет-мейкер виставляє пропозиції, щоб стакан не був порожнім, однак на практиці спреди бувають широкими, а вихід із позиції 50–100 тис. злотих може зайняти кілька сесій, якщо хтось не хоче знижувати ціну. Середня денна ліквідність близько 0,9% free float виглядає пристойно на тлі найтонших паперів NC, але 65 тис. злотих обороту — це все ще сума, яку одне більше ринкове доручення протягує через кілька рівнів стакана. З досвіду спостереження за цим стаканом упродовж місяця випливає, що найспокійніші входи давали лімітні заявки, виставлені поза поспіхом повідомлення, а не market з телефона після прочитання депеші PAP.
Поточні звіти йдуть через EBI, а не через ESPI, властивий основному ринку, а календар публікації квартальних звітів буває менш суворим, ніж на GPW. Для початківця це означає прозаїчну річ: перш ніж натиснути «SYG», варто знати, що повідомлення про лист про наміри не проходить такої самої ринкової перевірки, як контракт із обов’язковим звітом про доходи. Для досвідченого — що модель DCF на компанії, у якої 65% активів — це НМА, а доходи Q4 можуть бути в 2,5 раза вищими, ніж у Q2, є вправою із припущень, а не з математики.
Частка в NCIndex на рівні близько 1% означає, що папір рухається разом із сентиментом до малих технологічних компаній, але не є заручником потоків із пасивних фондів. Коли NC має слабкий місяць, SYG усе одно може впасти сильніше, бо бракує покупців, які «мусять» мати цей складник у портфелі.
Від MODE до емісії F1: звідки взялося розмиття
Наприкінці 2021 р. MODE S.A. об’єдналася з Sygnis New Technologies у класичному зворотному поглинанні. Реєстрація об’єднавчої емісії та зміна назви на Sygnis S.A. на рубежі листопада 2021 і січня 2022 р. вивели на майданчик фірму з багаторічним стажем у польському 3D-друку, але під старим ISIN фототехнічної оболонки. Відтоді бізнес-профіль перестав мати щось спільне з колишнім MODE. Інвестор, який тримав папір «від дебюту 2012», тримав на практиці іншу компанію.
Наступним розділом стало поглинання в липні 2022 р. контрольного пакета вроцлавського Zmorph S.A., виробника принтерів Fab і i500. Угода мала побудувати апаратну групу. Натомість Zmorph виявився тягарем: у другому кварталі 2025 р. Sygnis продав частки за 1 злотий, зберігши ліцензію на технологічний доробок до 2035 р. та earn-out до 6 млн злотих на 2025–2030 роки, якщо новий власник успішно реструктурує бізнес. Це не історія успіху M&A. Це урок, скільки коштує аквізиція без капіталу на інтеграцію.
Власний капітал латали емісіями. У 2024 р. пішла рятівна емісія по 0,40 злотого за акцію. 27 лютого 2026 р. правління провело емісію 5 203 333 акцій серії F1 по 1,50 злотого, залучивши 7,8 млн злотих. Її викупила The Burgs Family Fundacja Rodzinna; інституційні інвестори зайшли, купивши пакет від Анджея Бургса, а не від компанії. Статутний капітал зріс до 6 526 176 злотих, а 28 серпня 2026 р. GPW оголосила введення F1 в обіг на NewConnect. Курс 1,04 злотого лежить виразно нижче емісійної ціни піврічної давнини — орієнтир, який не можна ігнорувати, оцінюючи, чи наступне підвищення капіталу буде «розвитковим», чи знову «рятівним».
| Акціонер | Частка | Кількість акцій | Оновлення |
|---|---|---|---|
| Анастазія та Анджей Бургс | 22,35% | 7 292 749 | 03.03.2026 |
| The Burgs Family Fundacja Rodzinna | 15,95% | 5 203 333 | 03.03.2026 |
| Warsaw Equity ASI sp. z o.o. | 7,12% | 2 322 501 | 16.02.2026 |
| ACRX Investments Limited | 5,22% | 1 704 423 | 16.06.2026 |
| TFI PZU S.A. (нижче 5%) | 3,06% | 1 000 000 | 30.06.2026 |
| Узгоджені дії родини Бургс сукупно | бл. 38,3% | 12 496 082 | 16.04.2026 |
Контроль залишається в руках засновників, попри те що free float сягає майже половини капіталу. Для міноритарного акціонера це означає дві речі водночас: правління не є заручником фондів, але наступні емісії з виключенням переважного права є реальним, а не теоретичним ризиком. F1, викуплена родинною фундацією, зменшила миттєве розмиття free float, проте збільшила кількість акцій, які колись можуть потрапити на ринок.
Три лабораторії й один рахунок прибутків
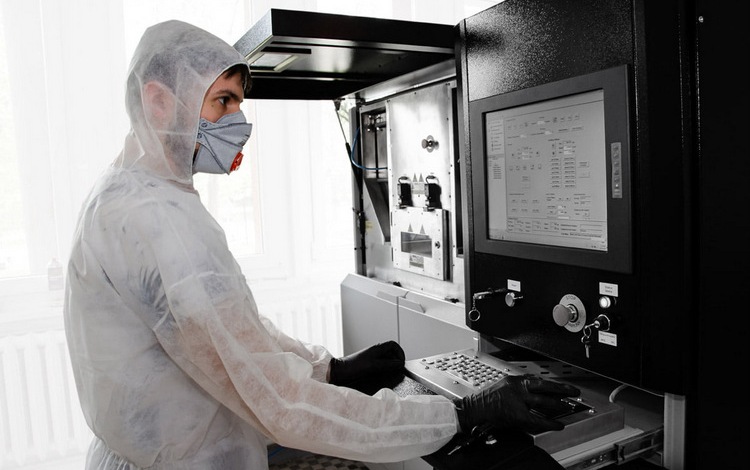
Sygnis описує себе як польський deeptech адитивних технологій. На практиці це три окремі двигуни плюс залишки дистрибуції чужого обладнання і новий оборонний сегмент. Їхня множинність ускладнює читання результатів, бо один квартал може бути «кварталом DIW», а інший — кварталом обліку гранту або порожнім ходом R&D.
Direct Ink Writing — єдина повністю комерційна лінія. F-NIS, Sygpast і E-NIS друкують із силікону, керамічних паст і смол — матеріалів, з якими не впорається настільний принтер FFF. Отримувачі — виші, інститути та промисловість, а ціна пристрою сягає десятків тисяч злотих. У 2025 р. компанія продала понад 80 таких машин. Це не виробничий масштаб, але повторюваний дохід із власного продукту, який нарешті почав витісняти маржинальний, але тонкий бізнес дистрибуції чужих брендів.
DEPO — це друк склоподібного вуглецю безпосередньо з газової фази в тверду. Матеріал поєднує тверді властивості алмазу з провідністю графіту; першою комерційною метою є ультратонкі електроди для точного електроерозійного оброблення. 29 травня 2026 р. проєкт увійшов до другого етапу Ścieżki Smart. Це важливий інституційний сигнал, але все ще фаза НДДКР, а не лінія доходів.
Syglass друкує з низькотемпературного скла: преформи оптоволокна, фотонні елементи, медичні та промислові ніші. Дочірня Syglass sp. z o.o. в першому комерційному 2025 році виробила понад мільйон злотих доходів. Це замало, щоб утримати капіталізацію 34 млн злотих, і достатньо, щоб показати, що технологія вийшла з лабораторії.
Окремі дані емітента за 2025 р. показують 10,50 млн злотих доходів, 3,48 млн злотих операційного прибутку і 2,43 млн злотих чистого прибутку — після 2024 року з доходами 9,55 млн злотих і чистим збитком 11,31 млн злотих. Група у 2023 р. мала 20,3 млн злотих доходів і 7,7 млн злотих збитку; падіння масштабу після скорочення дистрибуції та виходу з Zmorph є отже цілеспрямованим, а не випадковим. У 2025 р. дотації становили 1,17 млн злотих, а амортизація стрибнула приблизно до 2 млн злотих з 0,61 млн злотих роком раніше. Прибуток 2025 р. — не чистий грошовий потік із принтерів.
Аналіз результатів Q4 2025: Stowarzyszenie Inwestorów Indywidualnych (sii.org.pl), березень 2026, та періодичні звіти емітента. Q4 був найкращим за вісім кварталів і — окрім рекордного Q1 2022 — історично одним із найсильніших. H1 2026 цей образ перевернуло. Хто купував у жовтні 2025 р. «бо компанія нарешті заробляє», купував один хороший квартал, а не новий режим прибутків.
DAM, дрони й гранти: у контракту є дата, у листа про наміри — ні
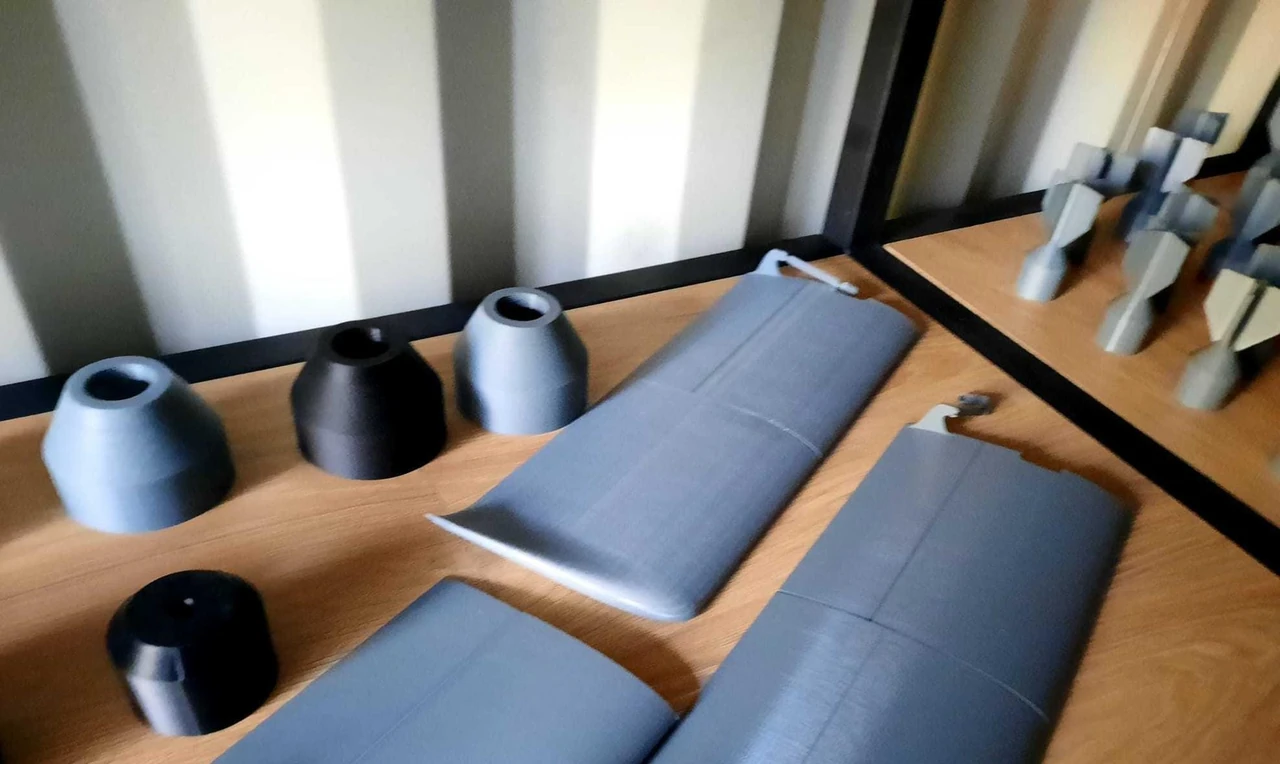
Після 2022 р. Sygnis зайшов у нішу, яку польський майданчик уже встиг назвати «дроновими компаніями». Ядром є DAM — Deployable Advanced Manufacturing: контейнер із принтерами, матеріалами, програмним забезпеченням і майстернею, який має виробляти деталі в полі, без ланцюга постачання. Концепція виросла зі співпраці з 3YOURMIND та ініціативи Tech Against Tanks; у лютому 2026 р. систему показували на NATO Innovation Continuum SPARK у Софії. Два контракти — 525 тис. євро і 600 тис. євро — стосуються контейнеризації принтерів на замовлення уряду Німеччини, з призначенням для армії України. Це не LOI. Це замовлення з сумою.
Поруч із DAM з’явився наратив Європейської фабрики дронів і листи про наміри. 7 липня 2026 р. компанія подала незобов’язувальний лист із LABB щодо дронових технологій. Правління саме застерегло, що документ «є виключно виявом зацікавлення». Різниця між 1,1 млн євро законтрактованого DAM і повідомленням про співпрацю щодо FPV — це різниця між доходом до визнання і слайдом.
12 червня 2026 р. консорціум BioSmartFilm (University of Latvia, UAB Inorega, UAB Filacraft і Sygnis) кваліфіковано до Eurostars-3. Бюджет проєкту: 1,10 млн євро, з яких 400 тис. євро на боці Sygnis; розмір гранту мали визначати в національних процедурах. Це не оборонний контракт. Це фінансування проєктних робіт і 3D-друку в промисловому застосуванні, узгоджене з ДНК компанії, але відкладене в часі й залежне від угод.
Для початківця найпростіше правило звучить так: якщо у звіті немає вартості, строку визнання доходу і зобов’язаної сторони, це ще не бізнес. Для того, хто роками читає dual-use компанії, DAM — єдиний твердий шматок оборонного розвороту, а решта — опція, яку не вписують у модель на 100%.
Як купити папір SYG і як читати його інакше, ніж WIG20
Купівля не потребує окремого рахунку «на NewConnect». Достатньо брокерського рахунку з доступом до GPW: DM BOŚ, mBank, PKO, XTB, BDM і більшість вітчизняних бюро обслуговують АСО за стандартним договором. Після поповнення рахунку в злотих вводять тікер SYG або ISIN PLMODE000019. Сесія — безперервні котирування, тож заявку можна подати в години торгівлі акціями.
- Відкрийте рахунок із касовим ринком GPW і підтвердіть, що АСО/NewConnect увімкнено — у більшості брокерів це типово за замовчуванням.
- Перевірте в стакані спред і глибину: за обороту 65 тис. злотих ліміти купівлі та продажу можуть бути на 2–4 гроша один від одного, а «дірки» між рівнями — більші після повідомлення.
- Використовуйте заявку з лімітом. Market на мікрокомпанії — це згода на ціну, якої ви не бачили в момент кліку.
- Підлаштуйте розмір: пакет, що становить понад 10–20% середнього денного обороту, зрушуватиме курс проти вас на виході.
- Після купівлі встановіть сповіщення на звіти EBI емітента, а не на «новини про дрони» з агрегаторів. Календар: квартальні, загальні збори, реєстрації KRS, введення серій в обіг.
Початківець має трактувати SYG як малу спекулятивну алокацію, яку можна тримати місяцями, бо вихід у паніці дорогий. Досвідчений читає емісії з цільового капіталу, структуру НМА, якість доходу (власний продукт проти товару проти гранту) і те, чи DAM входить у доходи, чи лишається в backlog PR. Порівняння з XTPL з основного майданчика повчальне: XTPL має вузьку адитивну спеціалізацію й іншу ліквідність, Sygnis іде широким фронтом кількох технологій і лишається на АСО.
| Ознака | Sygnis (SYG, NC) | Типова компанія NewConnect | Компанія dual-use / deeptech з GPW |
|---|---|---|---|
| Денна ліквідність | десятки тис. злотих | часто ще нижча | сотні тис. – мільйони злотих |
| Звітність | EBI, АСО | EBI, АСО | ESPI, режим основного ринку |
| Джерело зростання | DIW + R&D + DAM | часто одна ніша або історія | контракти, масштаб, аналітики |
| Ризик розмиття | високий, підтверджений емісіями | високий | нижчий, хоч і ненульовий |
| Дивіденд | немає | рідкість | залежно від фази |
Заявка PKC (market) на папері з оборотом 65 тис. злотих — це не зручність, а прихована комісія. Різниця між лімітом і ринком буває більшою, ніж комісія брокера.
Поширені помилки, які на цьому тікері дорого коштують
Помилки щодо SYG не беруться з незнання індикатора RSI. Вони беруться із застосування шаблонів, властивих великим компаніям, до папера, який живе повідомленнями, емісіями й одним сильним кварталом.
- Плутанина Sygnis із Sygnity. У нашій практиці траплявся випадок, коли інвестор ввів у брокерський пошук «sygnis» і мало не подав заявку на Sygnity — ІТ-компанію з основного майданчика, з зовсім іншою капіталізацією, історією і моделлю. Тікер SYG та ISIN PLMODE000019 — єдиний безпечний ідентифікатор.
- Трактування листа про наміри як контракту. LOI з LABB від липня 2026 р. є незобов’язувальним. DAM із сумою в євро є контрактом. Ринок часто оцінює обидва однаково протягом однієї сесії, а потім віддає премію.
- Купівля «по книзі», бо P/B = 1. Книга містить НМА і гудвіл. Після продажу Zmorph за 1 злотий частина цієї вартості вже показала, чим вона буває.
- Ігнорування знаменника. Ціна 1,50 злотого з F1 і 0,40 злотого з емісії 2024 р. — це карта, а не історія. Наступний цільовий капітал знову збільшить кількість акцій.
- Вхід усім капіталом після звіту Q4. Грудень 2025 р. був чудовим. Березень і червень 2026 р. забрали цей прибуток. У deeptech немає «дачного сезону» в садівничому сенсі, натомість є сезонність замовлень, грантів і прототипів.
- Оцінка компанії виключно як «3D-друк» або виключно як «дрони». Перша етикетка надто вузька (DIW — це не Prusa на столі), друга — надто широка й маркетингова.
Мінікейс: роздрібний інвестор купив пакет близько 3,50–3,80 злотого в жовтні 2025 р., коли Q4 і історія «компанія нарешті в плюсі» злилися з оборонним наративом. За курсом 1,04 злотого збиток перевищує 70%, а середній оборот не дає вийти з більшого пакета без подальшого збивання ціни. Це була не помилка таймінгу в сенсі «купив вершину графіка». Це була помилка припущення, що один прибутковий квартал після років збитків є новим усталеним станом.
Чекліст перед кліком «купити SYG»
- Маю тікер SYG та ISIN PLMODE000019, не плутаю компанію з Sygnity.
- Знаю, що це NewConnect: спред, маркет-мейкер, EBI, низька ліквідність.
- Перевірив, чи останнє повідомлення — контракт із сумою, грант із бюджетом чи LOI.
- Порівняв курс з останньою емісійною ціною (F1: 1,50 злотого) і з ATH 3,80 злотого.
- Прочитав, який відсоток активів становлять НМА, а не основні засоби й готівка.
- Визначив розмір позиції відносно середнього обороту за 20 сесій — не перевищую порогу, з якого не вийду.
- Маю план на наступну емісію з цільового капіталу: докуповую, тримаю чи виходжу.
- Приймаю відсутність дивіденду і горизонт, що рахується роками, а не сесіями.
- Відділяю дохід із машин DIW від доходу з гранту і від історії DAM.
- Заявка має ліміт. PKC лишаю для ліквідних індексів.
Коли вистачить самостійного рахунку, а коли варто йти до радника
Самостійно можна купити, моніторити й продати SYG, якщо позиція мала відносно портфеля, інвестор читає квартальні звіти й не потребує податкової оптимізації понад звичайний ПДФО з інвестиційного прибутку. NewConnect не вимагає статусу професійного клієнта. Достатньо рахунку і дисципліни заявок.
Радник, незалежний аналітик або принаймні друга пара очей при річному звіті має сенс, коли позиція перевищує кілька відсотків портфеля, коли хтось розглядає участь у приватній емісії, коли постає питання обліку earn-out Zmorph, грантів і нематеріальних активів, або коли інвестор не розрізняє окрему й консолідовану звітність. Компанія з трьома лініями НДДКР, сегментом dual-use і історією невдалої аквізиції — не папір «на відчуття за свічковим графіком».
Це не замінює рішення. Радник не зніме ризику розмиття чи ризику, що DEPO затримається на другому етапі Ścieżki Smart довше, ніж передбачає модель. Знімає елементарний ризик: неправильного тікера, неправильного типу заявки, прочитання LOI як замовлення.
Питання, які повертаються з кожним звітом EBI
Чи платить Sygnis дивіденд? Ні. За від’ємного ковзного прибутку, програми R&D і історії емісій капітал лишається в компанії. Хто шукає дивідендну дохідність, цей тікер оминає.
Чому курс нижчий за ціну емісії F1 з лютого 2026 р.? Емісія пішла по 1,50 злотого до родинної фундації, за одночасного заходу інституцій через пакет від голови правління. Вторинний ринок після слабкого H1 2026 оцінює папір нижче. Емісійна ціна не є підлогою — на АСО вона буває стелею, від якої курс відбивається вниз, коли результати не доганяють наратив.
Чи введення акцій F1 на NewConnect 28 серпня 2026 р. збільшує пропозицію? F1 уже в капіталі (реєстрація KRS 16 квітня 2026 р.). Введення в обіг відчиняє двері, але не означає автоматичний продаж. Родинна фундація не мусить скидати пакет, але lock-up не вічний. Це ризик для моніторингу, а не факт сесії.
Як відрізнити подібні адитивні компанії? Sygnis широкий: машини DIW, скло, склоподібний вуглець, DAM. XTPL на GPW вузький і інший капіталово. Порівняння мультиплікаторів P/S між ними без поправки на фазу комерціалізації веде до хибного «Sygnis дешевший».
На що дивитися в Q3 і Q4 2026 р. замість графіка? Чи доходи DIW повертаються до 3–5 млн злотих на квартал; чи DAM входить у продаж, чи лишається в повідомленнях; чи BioSmartFilm і DEPO отримують тверді угоди про фінансування; чи правління оголошує наступну емісію. Курс 1,04 злотого за «книгою» 1,04 злотого на акцію лишає мало буфера на розчарування і чимало важеля на один хороший квартал — в обидва боки.
Папір, який за два роки здатен зрости на 70% і за дванадцять місяців віддати 30%, не зіпсований. Він просто є собою: тонким ринком АСО, на якому лабораторія, грант і контейнер на фронті важать стільки, скільки ринок спроможеться їм повірити між одним і наступним звітом. Хто приймає це як умову гри, може читати SYG. Хто шукає спокійного P/E і дивіденду в березні, має на GPW інші тікери й іншу розмову.